54歳になり、長年続けてきた会社経営を卒業した。
現在は、いわゆるサイドFIREという暮らしを楽しんでいる。
が、時々ふと思う。
「この先の人生、本当に大丈夫なのか?」
仕事をしなくてもよい時間が増えたはずなのに、今度はお金や将来のことが気になる。
人間というものは、なかなかにして忙しい生き物である。
いや、自分からそう仕掛けているだけなのかもしれない。
さて、そんなこんなで今回は、新NISAで運用する1,000万円を例に、複利の力と、これからの人生について考えてみようと思う。
1,000万円を20年間運用したら
今回の条件は至ってシンプル。
元本1,000万円。追加投資も途中の取り崩しもなし。
年利5%と7%の2パターンで計算してみた。
| 運用期間 | 年利5% | 年利7% |
|---|---|---|
| 現在 | 1,000万円 | 1,000万円 |
| 5年後 | 約1,276万円 | 約1,403万円 |
| 10年後 | 約1,629万円 | 約1,967万円 |
| 15年後 | 約2,079万円 | 約2,759万円 |
| 20年後 | 約2,653万円 | 約3,870万円 |
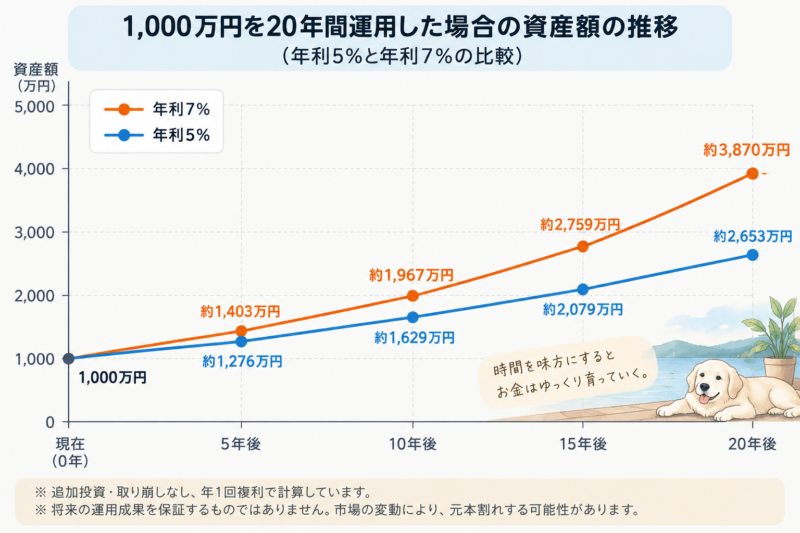
※「追加投資・取り崩しなし、年1回複利、将来の成果を保証するものではありません」
54歳の現在、1,000万円。
それが74歳になる頃には、年利5%なら約2,653万円、7%なら約3,870万円という計算になる。
なかなか夢のある数字ではないか。
ただし、これは毎年一定の利回りで増え続けた場合の単純計算である。
現実には暴落もあれば、円高による円換算評価額の下落もある。20年後の利益が約束されているわけではない。
「おいおい、1,000万円が800万円になっちゃった」
なんて年も、十分に考えられるのである。
それでも、長い時間をかけて資産を育てるという考え方には、私なりに納得している。
もちろん、生活費や教育費など、近いうちに必要なお金まで投資するつもりはない。
お金にも働いてもらうが、無理な労働はさせない。
元経営者として、そこは気をつけたいところである。笑
ご参考までに👇


私は何のためにFIREしたのか
さて、ここからが本題である。
私は現在54歳。
20年後には74歳になる。
その頃、投資したお金が大きく育っていたら、それはそれで嬉しい。
しかし、74歳になった私が、
「もっと投資しておけばよかった」
と思うことはあっても、
「54歳の頃、もっと自由に生きておけばよかった」
と後悔することだけは避けたいのである。
お金は後から取り戻せる可能性がある。
だが、今日という日は二度と戻ってこない。
そもそも私は、何のために会社経営を卒業したのか。
資産を最大化するためではない。
自分の時間を、自分の意思で使いたかったからである。
これを忘れてはいけない。
完全FIREではなく「ゆるFIRE」
では一切、働かないことが正解なのか。
私の場合、そうでもない。
生活費や子どもたちの教育費もあるし、将来のことを考えれば、少しは収入を得ておきたい。
できれば月に5万円から10万円ほど。
ブログを書いたり、好きなものを紹介したり、これまでの仕事について語ったり。
そんなことが収入につながれば、ありがたい話である。
※取らぬ狸の皮算用ではあるが。笑
嫌な仕事はしない。
やりたい仕事をする。
ギターを弾き、ワンコと散歩し、妻と晩酌を楽しむ。
そして、疲れたら昼寝をする。
この昼寝、多少目を閉じるほどではあるが、なかなか重要なのである。笑
私にとってのFIREとは、単に働かないことではなく、働き方や時間の使い方を自分で選べる状態に近づくことなのだと思う。
もちろん、すべての責任を果たしたうえでの話である。
お金には時間を。自分には自由を。
新NISAで運用する1,000万円。
20年後にいくらになっているかは、誰にもわからない。
だが、資産を長期で育てながら、今の生活も楽しむという選択はできる。
将来のために、今日を犠牲にしすぎる必要はない。
かといって、今日を楽しむために、将来のお金をすべて使ってしまうわけにもいかない。
実に難しい。
54歳になっても、まだまだ勉強である。
これからは、
資産には「時間」を与える。
そして、自分には「自由」を与える。
いくら持っているかよりも、そのお金と時間を使って、どんな人生を送ったのか。
そちらを大切にしていきたいと思う。
54歳。まだまだ人生の途中である。
「夢見る少女じゃいられない」と歌いながらも、夢見るシャンソン人形のように、もう少し夢を見ていたい。
……どっちなんだ、私は。笑
まあ、いい。
今日も目いっぱい楽しもうではありませんか。
Carpe diem. その日を摘め。
※本記事の試算は、年利5%・7%が一定で続くと仮定した単純計算であり、将来の運用成果を保証するものではありません。価格変動や為替変動によって元本割れする可能性があります。投資判断は、ご自身の生活設計やリスク許容度に応じて行ってください。