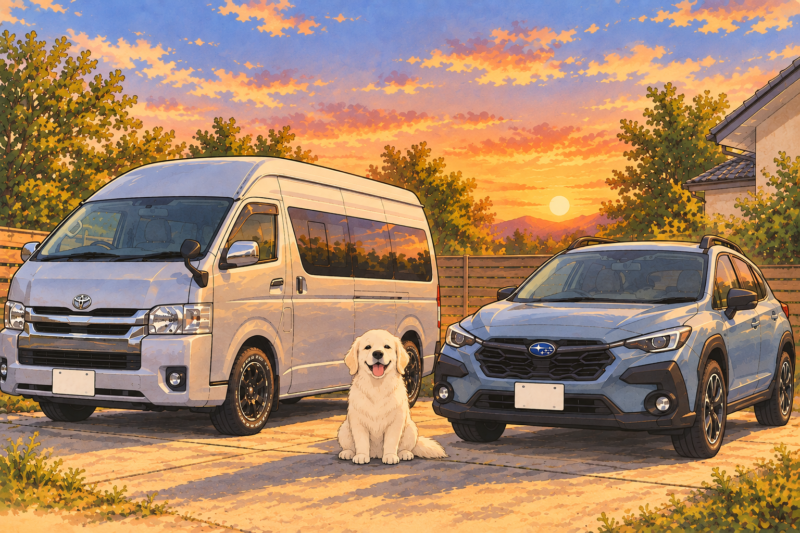
我が家には、つい最近まで2台の普通車があった。
私が仕事で使っていたトヨタ・ハイエースと、妻が乗っているスバル・クロストレックである。
どちらにも不満があったわけではない。
特にハイエースは、会社を経営していた頃には本当によく働いてくれた。
荷物を積み、仕事であちこち走り回る。
我が家の三男坊、白いゴールデンレトリバーを乗せるにも非常に便利だった。
しかし会社を閉めた現在、仕事で大量の荷物を運ぶことはもうない。
そこでハイエースは、すでに売却した。
長年仕事で使ってきた車なので少し寂しさもあったが、役目を終えたということなのだろう。
そして54歳になった今、改めて考えるようになった。
「これからの我が家に、どんな車が必要なんだろう?」
以前このブログでも、普通車2台を軽自動車2台へ替えたら、維持費がどのくらい変わるのかを計算したことがある。
【普通車2台を軽自動車2台へ替えたら維持費はどうなる?の記事】
あのときは、まだ計算上の話だった。
ところが今、その計画が本当に動き始めている。
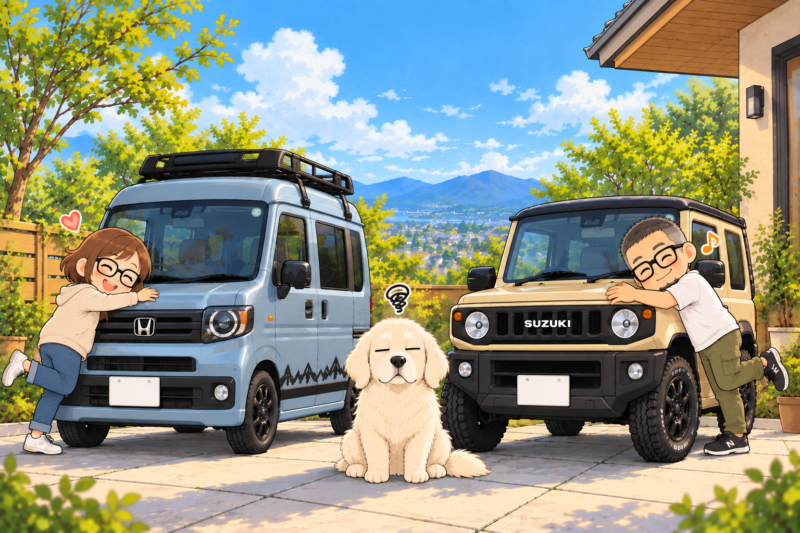
ハイエースはすでに売却、妻はN-VANへ
仕事用だったハイエースは、すでに我が家を離れた。
そして、その次に我が家へやってくるのが、
ホンダ N-VAN。
ただし、私が乗るわけではない。
妻が、「これに乗りたい」と選んだ車である。笑
N-VANを購入したときの話は、以前の記事にも詳しく書いている。
N-VANならワンコも乗せやすい。
荷物も十分積める。
何より、今の我が家にはハイエースほど大きな車は必要なくなった。
仕事をしていた頃に必要だった車から、これからの夫婦の暮らしに合った車へ。
我が家の車選びも、少しずつ変わってきたのである。
クロストレックはどうする?
妻がN-VANへ乗り換えれば、当然クロストレックが余る。
そこで一旦、私が乗る。
普通なら、「じゃあ、そのままクロストレックに乗ればいいじゃないか」となるところなのだが……。
これも売る予定である。笑
なぜなら私は、すでに次の車を注文しているからだ。
スズキ・ジムニーJB64。
ただし、ジムニーの納車は来年(2027年7月)の予定。
そのため私は一時的にクロストレックへ乗り、その後売却。
ジムニーの納車を待つことになる。
つまり最終的には、
妻=N-VAN
私=ジムニー
という組み合わせになる。
普通車2台だった我が家が、軽自動車2台になるわけだ。
今はまだ車2台が必要であるが…
我が家は地方暮らしである。
買い物、病院、家族の送迎。
今のところ、生活のいろいろな場面で、どうしても車が必要になる。
周囲を見ても、「大人一人につき車一台」という家庭は珍しくない。
もちろん、それぞれの家庭には事情がある。
だから私は、「地方でも車なんて一台で十分」などと言うつもりはまったくない。
我が家だって、今は2台必要である。
ただ最近、「今必要だからといって、10年後も2台必要なのだろうか?」とはよく考えるようになった。
私は今54歳、10年後には64歳である。
生活も変わるだろうし、車の使い方だって変わるはずだ。
だからまずは、普通車2台 → 軽自動車2台。
ここから始めてみることにした。
保険料の変化
今回、車を入れ替えることになり、自動車保険の金額も改めて確認した。
我が家は代理店型の保険を利用している。
対人・対物は無制限。
車両保険も一般型。
単純に補償を削って保険料を安くするつもりはない。
ハイエースで契約していた保険料は、これまで月9,110円。
そのまま10月の更新を迎えていたら、
月11,850円(一斉に料率アップするらしい…昨今の物価高、恐ろしい)になる予定だった。
年間では、142,200円。
……なかなかである。笑
ところが、この保険をN-VANへ車両入替すると、
月6,540円。
その差は、なんと月5,310円。
年間では、63,720円。
車両保険を外したわけではないし、必要な補償を極端に削ったわけでもない。
今の暮らしに合った車へ替えたら、結果として固定費も小さくなった。
これは思っていた以上に大きかった。
免責0−0万円にしても差額月30円
さらに面白かったのが、N-VANの車両保険である。
代理店に免責金額別で見積もってもらった。
0-0万円:月6,540円
0-10万円:月6,510円
3-10万円:月6,340円
5-10万円:月6,230円
私は最初、「0-10万円くらいでいいかな」と思っていた。
ところが、0-0万円との差は、たった月30円。
年間でも360円である。
「それなら0-0でいいじゃないか」ということで、N-VANは免責0-0万円を選ぶことにした。
もちろん、これは我が家の場合。
車の価値や貯蓄、保険に対する考え方によって選択は変わると思う。
我が家の場合は、年間360円の差なら免責0円。
実に単純な結論である。笑
普通車2台の自動車保険は年間約25万円
もう一台のクロストレック。
現在の保険料は月7,200円で、10月の更新後は月7,890円になる。
(等級は17👉18になるのに…)
さらに我が家では、
個人賠償責任保険が月240円。
弁護士費用が月540円。
もし車を何も入れ替えず、ハイエース+クロストレックのままだったとすると、月20,520円。
年間では、246,240円。
自動車保険だけで、年間約25万円である。
一方、ハイエースからN-VANへ替えると、
N-VAN 6,540円
クロストレック 7,890円
個人賠償 240円
弁護士費用 540円
合計、月15,210円。
これだけで、月5,310円👉年間63,720円も固定費が小さくなる。
そしてクロストレックも、このあと売却するので、数ヶ月0円。
最終的にはジムニーへ替わるが、ジムニーの実際の保険料はまだ出ていない。
おそらくN-VANよりは安くなると思うが……どうだろう。笑
実際の金額が出たら、またこのブログで書こうと思う。
本当に考えたのは保険料のことではない
ここまで書くと、「年間63,720円安くなりました!」という節約記事のように見える。
もちろん、読者諸兄がそう読み取っていただけたのなら、それはそれで非常に嬉しい。笑
でも今回、私が一番考えたのはそこではない。
「10年後、夫婦で車2台は必要だろうか?」ということ。
10年後、私は64歳になる。
その頃にも、本当に夫婦それぞれに車が必要なのだろうか。
答えはまだ分からない。
ただ、「車がなければ絶対に暮らせない生活」からは、元気なうちに少しずつ離れておきたいと思っている。
まずは、普通車2台 → 軽自動車2台。
そして、いつかは、軽自動車2台 → 夫婦で1台。
そんな選択ができる暮らしにしておきたい。
70歳になったら…
もちろん、「何歳になったら運転をやめる」なんて、今から決めるつもりはない。
私は車が好きだし、来年やってくるジムニーも、今から楽しみで仕方がない。
もしかすると70歳になっても、家の前でジムニーを洗いながら、
「やっぱりジムニー最高!」と言っているかもしれない。笑
それならそれでいい。(いいんかい!)笑
そのときの身体、そのときの暮らし、そのときの家族の状況を見ながら決めればいいと思う。
ただ、「車が一台でも困らない暮らし」くらいは、元気な今から少しずつ作っておきたい。
暮らしの変化とともに車も変わる
会社を経営していた頃は、仕事で必要だから持つし、買う。それで良かった。
しかし会社を閉め、これからの暮らしを考える時間ができた。
すると、「これ、本当に今の自分たちに必要かな?」と真面目に考えることが増えた。
車も、その一つである。
仕事で使っていたハイエースは、すでに売却し、妻はクロストレックからN-VANへ。
そのクロストレックも、このあと売却。私はジムニーへ。
普通車2台から軽自動車2台へ。結果として保険料も小さくなる。
でも、それ以上に大きかったのは、10年後の暮らしを考えるきっかけになったこと。
今は2台あるが、10年後は1台かもしれない。
さらにその先は、車に乗らない生活になっているかもしれない。
今から答えを決める必要はないが、車に自分たちの生活を合わせるのではなく、その時々の自分たちの暮らしに、車を合わせていきたい。私は今、そう思っている。
さて、まずは妻のN-VAN。
そして来年は、私のジムニーである。
……。
ここまで「車や生活のダウンサイジング」について熱く語ってきたが、読者諸兄にひとつお願いがある。
結局、新車を2台買っていること(あんた、お金使ってるのでは……?)については、
くれぐれも突っ込まないでいただき、優しく見守っていただきたい。笑