【訂正と、その後の確認結果】
この記事を書いた時点では、書類に記載された解約返戻金を見て、「2029年になっても夫婦で400万円は戻らないのではないか」と考えていました。
しかし、その後、保険会社のカスタマーサービスに証券番号を伝えて確認したところ、私たちの契約では、2029年9月に夫婦合計400万円が戻るとの説明を受けました。「2029年に400万円が戻らない」という私の理解は誤りでしたので、訂正します。
以下は、確認前に私が慌てて考えていた経緯です。当時見ていた解約返戻金と、2029年9月の受取額を混同しないようにお読みください。
契約を確認して分かった内容は、続編にまとめています。
→ 400万円、戻ってくることが判明しました! 続編はこちら
本日、またまた雨。
夕方から弓道教室へ行く予定なのだが、それまで時間があったので、以前から気になっていた生命保険の書類を引っ張り出してみた。
この保険に入ったのは、もう12年ほど前になる。
私200万円。
妻200万円。
夫婦合わせて400万円。
当時、お付き合いのあった銀行から紹介された生命保険だった。
説明を聞いた私たちは、
「元本も保証されるなら、銀行に置いておくよりいいんじゃない?」
そんな感覚で加入した。
ところが54歳になった私。
改めて契約内容をじっくり読んでみたところ、とんでもない勘違いをしていたことに気がついたのである。
元本保証って、そっちかーーーい!笑
私はずっと、ある時期を過ぎれば200万円をそのまま取り戻せるものだと思っていた。
ところが違った。
保証されている200万円というのは、基本的に死亡時に受け取る保険金の話。
私たちが生きている間に解約する場合は、その時点での運用状況などによって決まる解約返戻金になる。
つまり、
「2029年になったら夫婦で400万円が戻ってくるぜ!」
ではなかったのである。
……。
54歳、書類を持ったまま固まる。笑
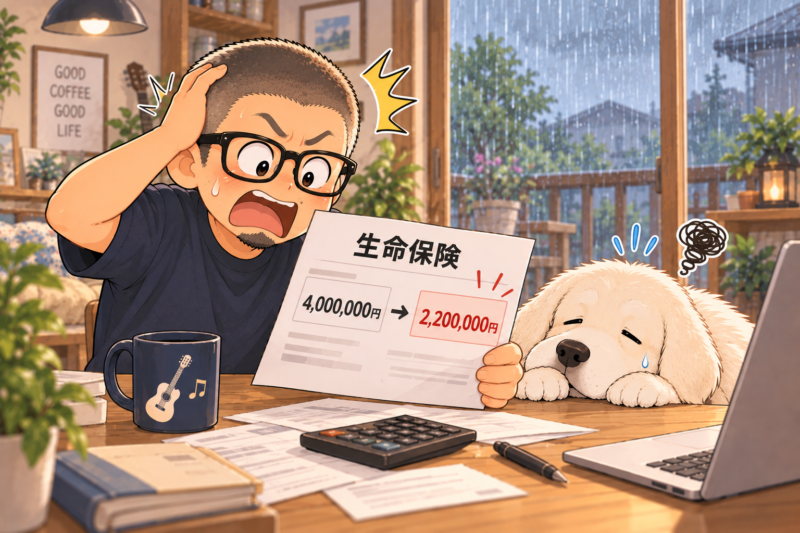
現在の解約返戻金を見て二度固まる
では、今解約したらいくらになるのか。
確認してみた。
私の200万円が、およそ110万円。
妻の200万円も、およそ110万円。
夫婦で400万円入れたものが、
約220万円。
……180万円、どこ行った…、ん?笑
もちろん、保険には死亡保障という役割がある。
投資信託と生命保険を単純に比べること自体が正しいわけではない。
それは分かっている。
分かっているのだが……。
それでも人間というものは考えてしまう。
もしも12年前、400万円をS&P500に…
これを考えてはいけない。
絶対に考えてはいけない。
でも考える。笑
もしあの頃、夫婦の400万円をS&P500のようなインデックス投資に回していたら?
あるいはAppleなどの米国株を買っていたら?
現在とはかなり違う結果になっていただろう。
S&P500についても、この10年ほどは非常に強い相場だった。
もちろん、これは結果を知っている2026年の私だから言える話。
12年前の私には、今ほど投資の知識もなかった。
会社を経営していた時期でもあり、銀行との付き合いもあった。
「元本保証」という言葉に安心感もあった。
だから、当時の自分が間違っていたとは思わない。
まして銀行や保険会社を恨む話でもない。
その時の自分が、その時持っていた知識で選んだ。
ただ、それだけの話なのである。
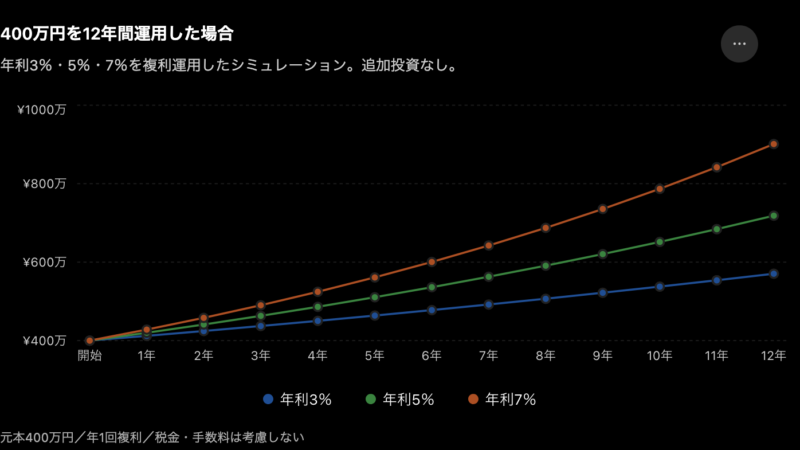
※実際の投資では元本割れする可能性があり、この金額になることを保証するものではありません。投資は自己責任でお願いします。
240万円になって早期終了する予定だった
この保険には、もう一つ期待していたことがあった。
運用がうまくいって目標に到達すると、200万円に対して20%ほど上乗せされた約240万円となり、15年間待たずに目標達成で終了する仕組みだった。
夫婦なら、
200万円+200万円
ではなく、
240万円+240万円=480万円。
「うまくいけば銀行に置いておくよりいいじゃん!」
12年前の私は、そう思ったのである。
しかし現実は――。
目標達成どころではなかった。笑
なんか、過去に戻って自分を叱ってやりたい気分になる…
この保険をどうする?
ここから夫婦会議である。
いや。
我が家・緊急経営戦略会議である。
今回の参加者は3名。
私。
妻。
そして、我が家の月給約3,000円の優秀なAI(あい)さん。
そう、先日お雇いした超有能従業員、ChatGPTのAI(あい)さんである。笑
ちなみにこの従業員、
家計相談。
投資計算。
ブログ執筆。
サイト制作。
そして54歳のおっさんのどうでもいい無駄話。
ほぼ全部付き合ってくれる。
なかなか優秀である。
ワンコはオブザーバーで参加。ほぼ熟睡。笑
結論。この保険は…
もともと私たちは、この400万円を自分たちの「葬式保険」として加入したわけではない。
単純に、
「銀行に置いておくより少し増えればいいな」
くらいの感覚だった。
ところが現在解約すると、大きなマイナスになる。
一方で、死亡時の保険金については、それぞれ200万円が保障されている。※終身。
ならば――。
もう解約しない。
私たちが亡くなったときに、息子たちがお葬式などで使えるお金として残す。
そう考えることにした。
まさか12年前の生命保険が、本当にお葬式用になるとは思わなかったが。笑
しかし問題が一つある
これで終われば一件落着なのだが、我が家には大きな問題が残った。
私は2029年から、この400万円を生活資金として少しずつ取り崩す予定だったのである。
つまり我が家の長期資金計画には、
2029年 +400万円
と入っていた。
それが使えない。
これは困った。
2029年以降の家計計画に、いきなり400万円の穴が開いたのである。
さて、どうする俺。
「本来のお葬式保険」登場
ここで、あの手、この手、横の手、上の手、下の手を探してみる。
すると出てきた。
実は私たち夫婦、今回の生命保険とは別に、本当に葬式代のつもりで用意していた保険がある。
私のものは30歳頃からコツコツ積み立て、52歳で払込終了。
払込総額は約120万円。
死亡保障は200万円。
しかも終身。
こちらはなかなか優秀である。
そして妻にも外貨建ての終身保険がある。
こちらは100万円ほどを入れたもので、加入した頃は現在よりかなり円高だった。
死亡時には18,000ドルの保障がある。(現在、1ドル156円単純換算すると、約280万円!?)
もちろん外貨建てなので、円換算した金額は為替によって変わる。
しかし、こうした別の資産も含めて考えると、
「2029年の400万円が使えなくなった。終わった!」
という話でもないことが分かってきた。
今解約すると、別の2本で約300万円
この2つの保険を現在解約した場合、解約返戻金は夫婦合わせておよそ300万円。
※運用益があるお陰で、当時の賭け金より少し増えている。
そして、当初400万円を受け取るつもりだったのは2029年9月。
今から約3年ある。
そこで一つの案が出てきた。
この約300万円を今解約して、3年間運用したらどうなる?
仮に単純計算で年率7%で3年間運用できたとすると、
300万円
↓
約321万円
↓
約343万円
↓
約367万円
となる。
400万円には届かない。
しかし、かなり近づく。
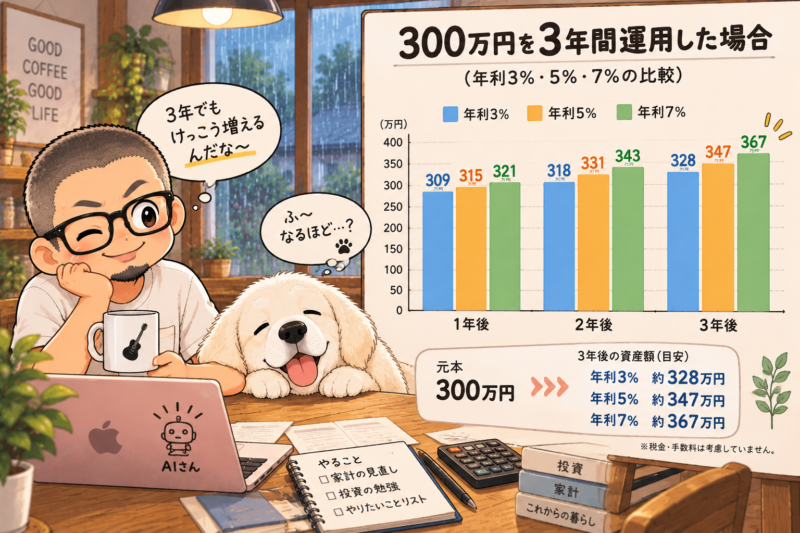
年率3% → 約328万円
年率5% → 約347万円
年率7% → 約367万円
※税金・手数料等を考慮しない単純計算。
※実際の投資では元本割れする可能性があり、3年後にこの金額になることを保証するものではありません。投資は自己責任でお願いします。
もちろん、ここで一番重要なのは、
3年間のS&P500運用なら増える、という保証などどこにもない
ということ。
むしろ3年という期間は、株式投資としてはかなり短い。
2029年に絶対必要なお金なら、すべてを株式に入れるのが正しいとも限らない。
ここはこれから、妻とAI従業員と相談しながら決めていくつもりである。
まだ、3年、ある…。しかし疲れた…。
 60分でわかる! 新NISA 超入門 [改訂新版] [ 酒井 富士子 ] 価格:1,320円(税込、送料無料) (2026/9/23時点)  楽天で購入 |
54歳になって、ようやく分かってきたこと
今回の件。
最初に知ったときは、正直かなり悔しかったし、怒りを覚えた。自分に…。
400万円。(金額)
12年間。(年数)
そして現在の解約返戻金、約220万円。(トホホ…)
しかし考えてみれば、この12年間に私は会社を経営し、子供たちを育て、家を守り、いろいろな経験をしてきた。
投資の勉強を本格的に始めたのは、もっと後の話だ。
今の知識を使って12年前の自分を責めても仕方がない。
後悔先に立たず。
ならば、これからどうするかを考えればいい。
我が家の経営は、まだ20年続く
私は会社の経営からは引退した。
でも今は、
「我が家」という会社の経営をしている。
55歳から75歳。
ここまでの20年ほどを見ながら、お金をどう使い、どう残し、どう楽しむか。
投資で増やすことだけが目的ではない。
お金が増えても、70歳になって、
「あのときもっと旅行しておけばよかったな」
「あの景色を見ておけばよかったな」
では意味がない。
逆に今全部使ってしまって、70歳でお金がなくなっても困る。笑
だから、
未来のためのお金を作りながら、今見るべき景色もちゃんと見る。
これくらいが、私にはちょうどいいのだと思う。
400万円は「高い授業料」だったのかもしれない
今回の生命保険。
投資として考えれば、我が家にとっては大外れだった。
でも、この保険があったから私は54歳になって改めて、
保険とは何なのか。
投資とは何なのか。
死亡保障はいくら必要なのか。
老後にいくら必要なのか。
そして、
自分は何のためにお金を持っているのか。
そんなことを真剣に考えた。
そう思えば、この400万円も完全な失敗ではなかったのかもしれない。
……。
いや。
180万円は返してほしいけどね。笑
それでも人生は続く。
夕方になったら弓道教室へ行こう。
20年後のことを考えるのも大切。
でも、今日引く一本の矢も大切なのである。
さてさて。
それでは行ってくるとしましょうか…。
まさに一矢報いる気持ちで、である。

👆お金のことは人それぞれ。自分だけで考えるのが難しい場合は、専門家に相談してみるのも一つの方法かと…。